Финансовая подушка — это не обязательно огромная сумма на счёте. Прежде всего, это чувство опоры: понимание, что при болезни, потере работы или срочных расходах у вас будет время спокойно принять решение. Создать такой резерв можно даже при небольшом доходе. Главное — не стремиться накопить всё сразу, а двигаться маленькими и посильными шагами.
Определите размер будущей подушки
Сначала посчитайте обязательные расходы семьи за один месяц. Включите в них жильё, коммунальные платежи, продукты, транспорт, связь, лекарства, расходы на детей и выплаты по кредитам. Покупки одежды, развлечения и доставку еды пока можно не учитывать.
В идеале финансовая подушка должна покрывать от трёх до шести месяцев обязательных расходов. Но такая цель может показаться слишком большой, поэтому разделите её на несколько этапов.
Например, обязательные расходы Анны составляют 45 000 рублей в месяц. Полный резерв на три месяца — 135 000 рублей. Первой целью Анна делает 10 000 рублей, второй — 25 000, а затем планирует накопить сумму на один месяц жизни. Так путь выглядит намного спокойнее и понятнее.
Запишите все источники дохода
Выберите удобный формат учёта: блокнот, таблицу в телефоне или специальное приложение. В начале месяца запишите все фактически полученные деньги: зарплату, аванс, подработку, пособия, алименты и другие поступления.
Нерегулярные доходы лучше не планировать заранее. Вносите их в таблицу только после получения, чтобы бюджет строился на реальных суммах.
Например:
Аванс — 25 000 рублей.
Основная часть зарплаты — 35 000 рублей.
Подработка — 5 000 рублей.
Общий доход за месяц составил 65 000 рублей.
Фиксируйте все расходы
В течение месяца записывайте каждую покупку — от оплаты квартиры до чашки кофе. Делать это можно один раз вечером: обычно достаточно пяти минут. Не ругайте себя за необязательные траты. Сейчас ваша задача — не стать идеальной хозяйкой бюджета, а увидеть настоящую картину.
Разделите расходы на понятные категории: жильё и счета, продукты, транспорт, здоровье, дети, кредиты, одежда, красота, развлечения, подписки и прочее.
Например, в конце месяца получилось:
Жильё и коммунальные услуги — 20 000 рублей.
Продукты — 16 000 рублей.
Транспорт — 4 000 рублей.
Здоровье — 3 000 рублей.
Кафе и развлечения — 7 000 рублей.
Прочие покупки — 5 000 рублей.
Общая сумма расходов — 55 000 рублей.
Сравните доходы и расходы
Теперь вычтите расходы из доходов. Если за месяц вы получили 65 000 рублей, а потратили 55 000, свободный остаток равен 10 000 рублей. Необязательно отправлять в резерв всю сумму. Например, 7 000 можно отложить, а 3 000 оставить на приятные покупки и непредвиденные мелочи.
Если расходы оказались больше доходов, не спешите обвинять себя в неумении обращаться с деньгами. Посмотрите, какая категория выросла и почему. Возможно, понадобились лекарства, сезонная одежда или подарок близкому человеку. Один сложный месяц не определяет ваши финансовые привычки.
Найдите комфортную сумму накоплений
Если денег едва хватает, начните с 3–5 % дохода. При зарплате 50 000 рублей это 1 500–2 500 рублей в месяц. Когда привыкнете к такой сумме, долю можно будет постепенно увеличить.
Здесь важно не количество, а регулярность. Лучше каждый месяц откладывать 1 500 рублей, чем однажды перевести в копилку половину зарплаты, а через неделю забрать деньги обратно.
Попробуйте правило сначала заплати себе. В день зарплаты сразу переводите выбранную сумму на отдельный счёт. Например, 1 000 рублей после аванса и ещё 1 500 после основной выплаты. Если настроить автоматические переводы, накопления станут привычным пунктом бюджета.
Найдите деньги без жёстких ограничений
Финансовая подушка не должна создаваться ценой полного отказа от радостей. Изучите расходы и выберите две или три статьи, которые можно сократить без ощущения наказания.
Возможно, у вас есть забытая подписка за 500 рублей, слишком дорогой тариф связи или привычка несколько раз в неделю заказывать обед. Отмена подписки сэкономит 500 рублей, один домашний обед вместо доставки — около 800, смена тарифа — ещё 400. Вместе это 1 700 рублей в месяц, а за год — 20 400 рублей.
Дополнительные доходы тоже можно частично направлять в резерв. Например, делить премию или деньги от подработки пополам: одну часть откладывать, а вторую оставлять на текущие желания.
Храните резерв отдельно
Финансовую подушку лучше держать на отдельном накопительном счёте или вкладе с возможностью быстро снять деньги. Не оставляйте её на карте, которой пользуетесь каждый день: так появляется соблазн незаметно потратить накопленное.
Для резервных средств важнее сохранность и доступность, чем максимальная доходность. Заранее определите ситуации, в которых можно брать эти деньги. Срочное лечение, потеря дохода или необходимый ремонт — уважительные причины. А отпуск, подарки и новый телефон лучше оплачивать из отдельных накоплений.
Подводите итоги каждый месяц
В конце месяца запишите, сколько удалось отложить и как изменилась общая сумма. Если план выполнить не получилось, спокойно скорректируйте его. Бюджет должен поддерживать вас, а не становиться ещё одним источником тревоги.
Даже 1 500 рублей в месяц превратятся в 18 000 рублей за год без учёта процентов. Возможно, это ещё не большая подушка, но уже настоящая опора. Относитесь к каждому переводу как к проявлению заботы о себе. Вы не просто откладываете деньги — вы понемногу создаёте более спокойное и устойчивое будущее.
Пример таблицы учёта доходов и расходов
Чтобы бюджет не казался сложным, достаточно одной таблицы. Её можно вести в обычной тетради, заметках телефона, Excel или Google Таблицах. В начале месяца укажите план, а затем записывайте фактические суммы. Так вы увидите не только размер расходов, но и разницу между ожиданиями и реальностью.
Пример таблицы учёта доходов и расходов
Чтобы бюджет не казался сложным, достаточно одной таблицы. Её можно вести в обычной тетради, заметках телефона, Excel или Google Таблицах. В начале месяца укажите план, а затем записывайте фактические суммы. Так вы увидите не только размер расходов, но и разницу между ожиданиями и реальностью.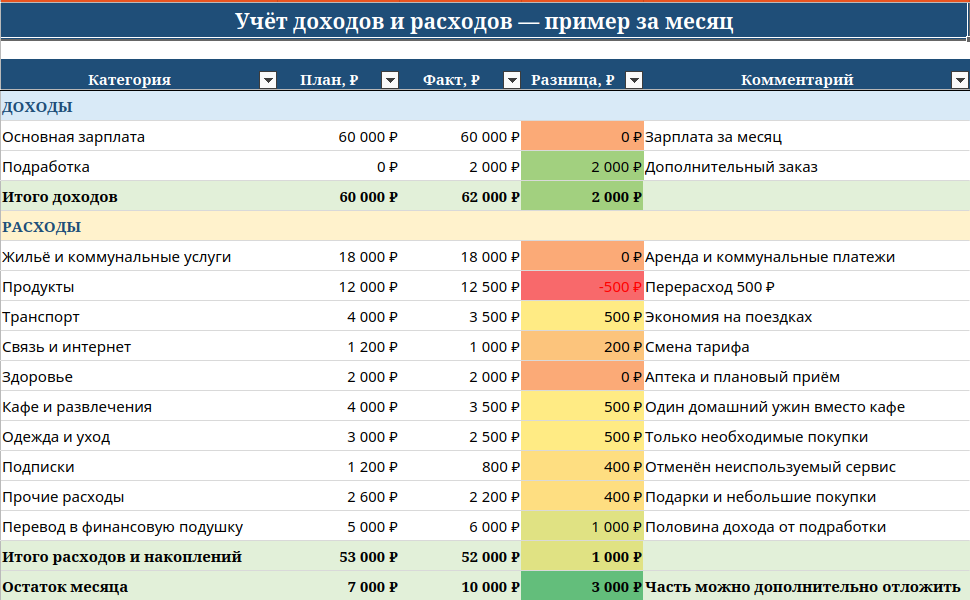
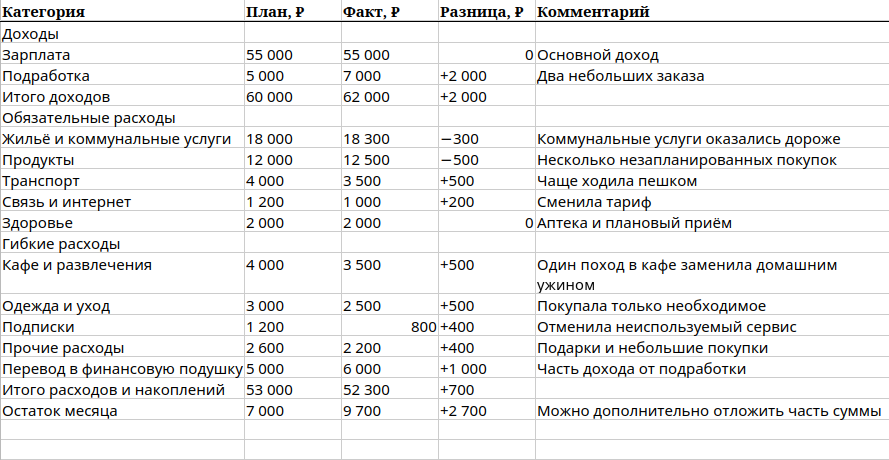
В графе «Разница» удобно отмечать результат относительно плана. Если на продукты планировалось 12 000 рублей, а потрачено 12 500, перерасход составил 500 рублей. Если транспорт обошёлся не в 4 000, а в 3 500 рублей, удалось сохранить 500 рублей.
Расходы желательно записывать ежедневно или хотя бы раз в два-три дня. Например: «5 сентября — продукты — 1 350 рублей», «6 сентября — транспорт — 180 рублей», «7 сентября — подписка — 399 рублей». В конце недели эти суммы можно объединить по категориям и перенести в общую таблицу.
При этом перевод в финансовую подушку стоит считать не случайным остатком, а отдельным обязательным пунктом бюджета. В приведённом примере женщина планировала отложить 5 000 рублей, но получила дополнительные 2 000 рублей от подработки. Половину дополнительного дохода — 1 000 рублей — она направила в резерв, поэтому за месяц накопила уже 6 000 рублей.
Оставшиеся 9 700 рублей необязательно переводить в подушку целиком. Например, 5 000 рублей можно оставить на следующий месяц и непредвиденные текущие расходы, а ещё 4 700 рублей добавить к резерву. Тогда общий взнос за месяц составит 10 700 рублей. Такой подход помогает копить быстрее, но не оставляет вас без свободных денег и ощущения комфорта.
В заключении хочется сказать, что каждый может вести учёт своего баланса (доходов и расходов). Ищите возможности дополнительного дохода.Когда мы ищем возможности они сами текут к нам руки, тогда мы на них начинаем обращать внимание и чем больше ищем, тем больше их замечаем.
Комментарии